Les frais réels prennent l’avantage sur l’abattement de 10 % dès que vos dépenses professionnelles justifiées dépassent 10 % de votre salaire net imposable. Pour les revenus 2025, cet abattement ne descend jamais sous 509 € et ne monte jamais au-dessus de 14 555 € par personne, alors que les frais réels, eux, ne connaissent aucun plafond. Le simulateur ci-dessus inverse le calcul : il vous rend le nombre de kilomètres par jour à franchir pour basculer, puis votre gain d’impôt en euros à votre tranche marginale. Comptez environ 11 km aller simple par jour pour un salaire de 30 000 € en 5 CV, sans frais de repas.
Simulateur de frais réels et seuil de bascule
Renseignez votre situation, l'outil calcule à l'envers le kilométrage quotidien à partir duquel vous passez devant l'abattement de 10 %, puis votre gain d'impôt réel. Barèmes des revenus 2025.
Estimation indicative hors décote, hors plafonnement du quotient familial et hors autres frais déductibles. Distance retenue plafonnée à 40 km aller simple, sauf circonstances particulières justifiées. Abattement de 10 % : plancher 509 € et plafond 14 555 € par personne (revenus 2025). Repas : 5,45 €. Télétravail : 2,70 € par jour, 626,40 € par an. Barème voiture uniquement, montants arrondis à l'euro.
Le seuil de bascule, en kilomètres et en euros
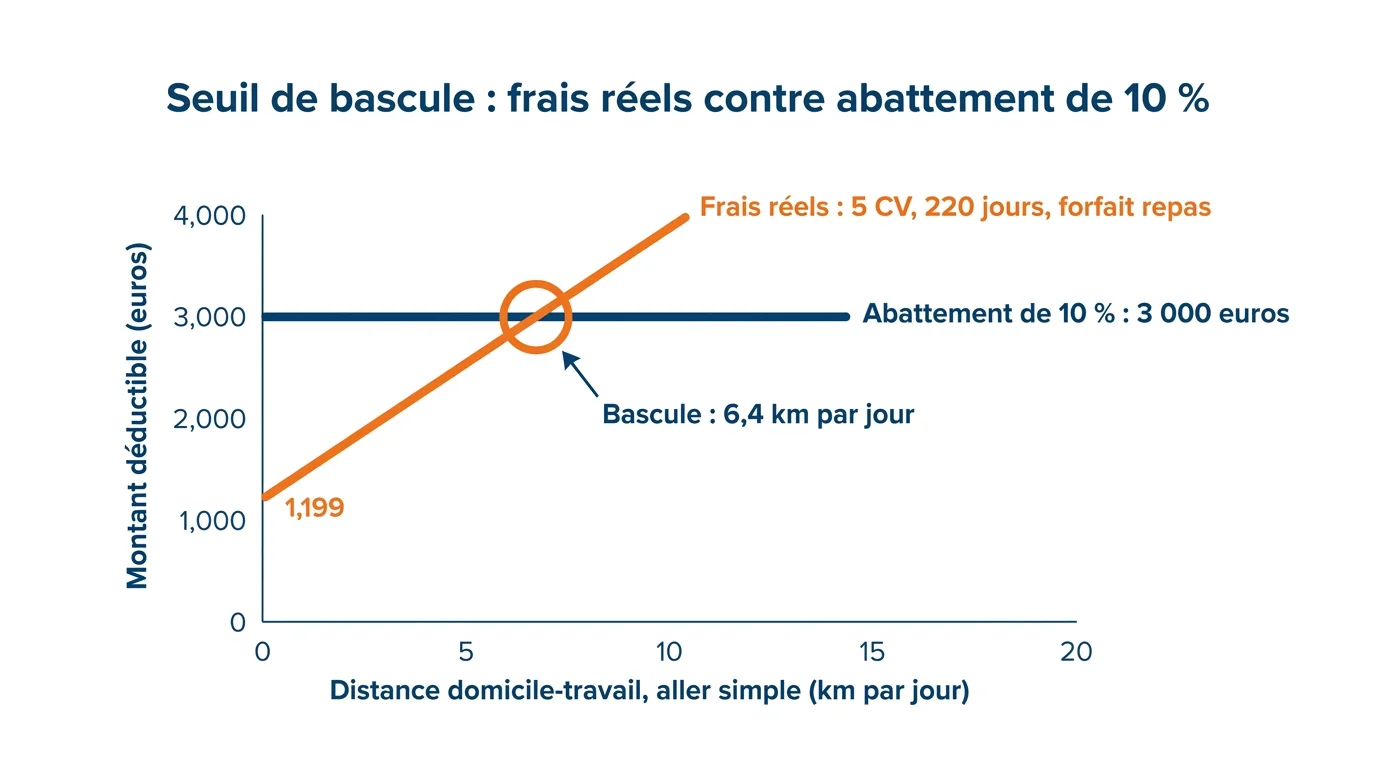
La plupart des guides vous servent une fourchette : au-delà de 15 à 20 km, les frais réels deviendraient intéressants. Elle ne vous avance à rien, car le seuil dépend de votre salaire, de votre véhicule et de vos jours de trajet.
Ce que le simulateur calcule à l’envers
Les autres calculateurs partent de vos kilomètres et vous rendent un montant. Celui-ci part du montant à battre, votre abattement de 10 %, retire vos forfaits repas et télétravail, puis inverse le barème kilométrique tranche par tranche.
Le résultat s’affiche en kilomètres par jour aller simple, la seule unité que vous connaissez par cœur, avec le kilométrage annuel équivalent et le montant de frais à dépasser.
Trois profils, trois seuils très différents
Voici trois situations calculées avec l’outil ci-dessus, sur une base de 220 jours de trajet par an.
- 25 000 € de salaire net imposable, 4 CV, sans frais de repas : bascule à 9,4 km aller simple par jour.
- 45 000 €, 6 CV, avec le forfait repas : bascule à 11,3 km, et 1 422 € d’impôt en moins si vous roulez 40 km.
- 60 000 €, 5 CV électrique, sans frais de repas : bascule à 23 km, parce qu’un abattement de 6 000 € repousse la barre.
Plus votre salaire monte, plus l’abattement grossit et plus la distance à franchir s’éloigne, jusqu’au plafond de 14 555 € qui gèle cette barre.
Deux salariés qui font le même trajet n'ont pas le même seuil : celui qui gagne 60 000 € doit rouler deux fois plus loin que celui qui gagne 25 000 € pour y gagner quelque chose.
Pourquoi votre gain n’égale-t-il jamais votre déduction ?
Déduire 5 877 € de plus ne vous rend pas 5 877 €. Cette somme sort de votre revenu imposable, et votre économie vaut ce montant multiplié par votre tranche marginale. À 11 %, une déduction de 5 877 € vous rapporte 646 € d’impôt en moins.
Le même effort dans la tranche à 30 % rapporterait 1 763 €. Le simulateur affiche l’impôt estimé dans les deux régimes pour que cet écart saute aux yeux.
Un exemple chiffré de bout en bout
Prenons un salarié seul, une part fiscale, 32 000 € de salaire net imposable. Il roule en 5 CV thermique sur 28 km aller simple, 220 jours par an, déduit le forfait repas et ne télétravaille pas.
| Ligne de calcul | Montant |
|---|---|
| Salaire net imposable | 32 000 € |
| Abattement de 10 % | 3 200 € |
| Trajets, 5 CV, 12 320 km | 5 793 € |
| Repas, 220 jours à 5,45 € | 1 199 € |
| Total des frais réels | 6 992 € |
| Déduction obtenue en plus de l’abattement | 3 792 € |
| Impôt avec l’abattement, 1 part | 1 892 € |
| Impôt avec les frais réels | 1 475 € |
| Gain net | 417 € |
Ce salarié gagne 417 € parce qu’il reste dans la tranche à 11 %. Le même dossier dans la tranche à 30 % rendrait 1 138 €, pour exactement les mêmes kilomètres.
Abattement de 10 % ou frais réels : les montants vérifiés
Les pages qui traitent ce sujet se contredisent, avec des plafonds annoncés entre 14 171 € et 14 556 € et des planchers entre 472 € et 509 €. Les deux montants ci-dessous viennent de la fiche officielle, vérifiée par l’administration le 15 avril 2026 pour l’imposition des revenus 2025.
Le plancher de 509 € et le plafond de 14 555 €
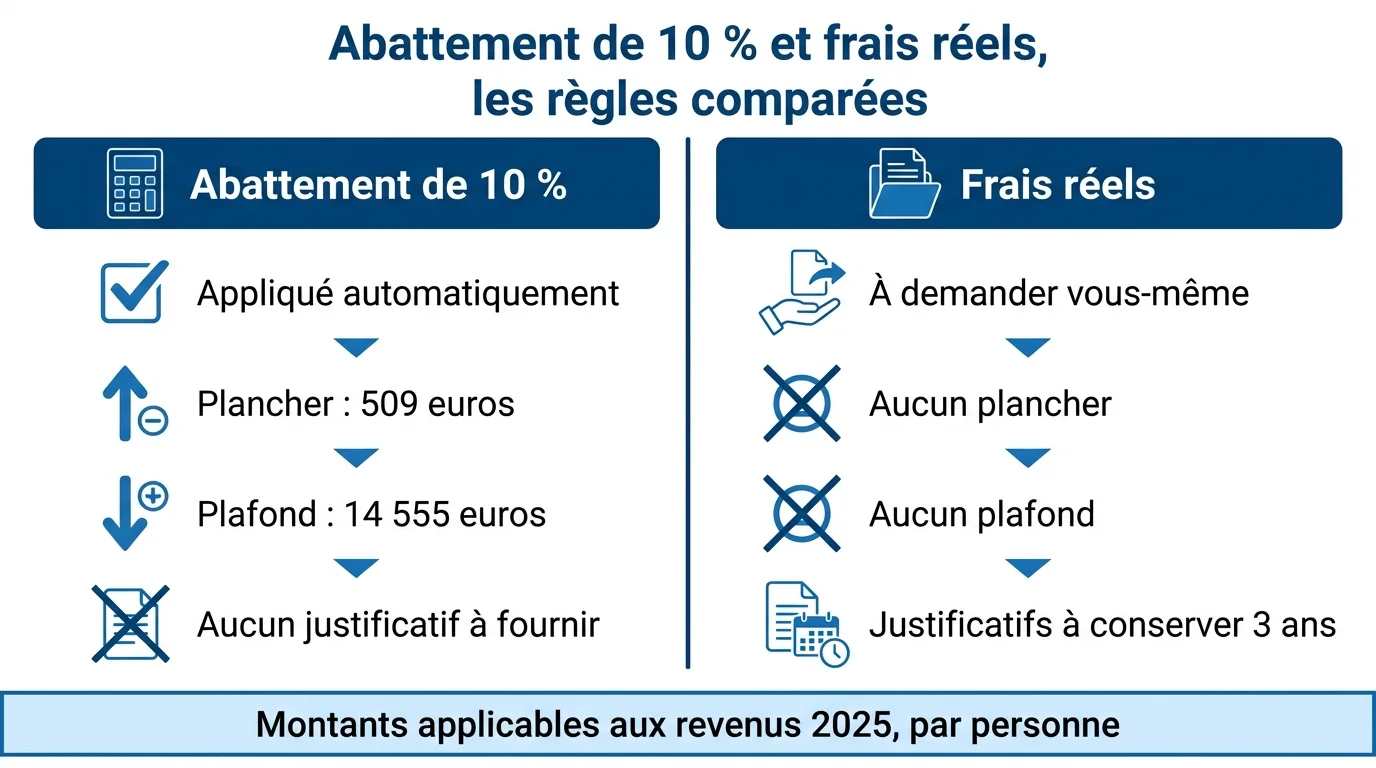
L’abattement de 10 % s’applique tout seul, sans démarche de votre part. Il ne descend jamais sous 509 €, ce qui protège les temps partiels, et ne dépasse jamais 14 555 €, seuil atteint vers 145 550 € de salaire net imposable.
Ces deux bornes s’apprécient personne par personne, pas au niveau du foyer. Vous retrouvez les deux chiffres sur la fiche officielle des frais professionnels.
Les frais réels ne sont pas plafonnés
Plusieurs pages laissent croire à un plafond des frais réels. C’est faux : le plafond de 14 555 € porte uniquement sur l’abattement de 10 %.
Un commercial qui parcourt 40 000 km par an déduit l’intégralité de son barème, très au-dessus de 14 555 €. Seule la nature professionnelle des dépenses fait l’objet d’un contrôle, jamais leur montant.
Chaque membre du foyer décide pour lui
Le régime se décide individuellement : dans un couple, l’un peut rester à l’abattement de 10 % pendant que l’autre passe aux frais réels.
Une contrepartie vous attend au passage : vous devez alors réintégrer dans votre salaire imposable les remboursements de frais versés par votre employeur.
Barème kilométrique 2026 : le tableau officiel
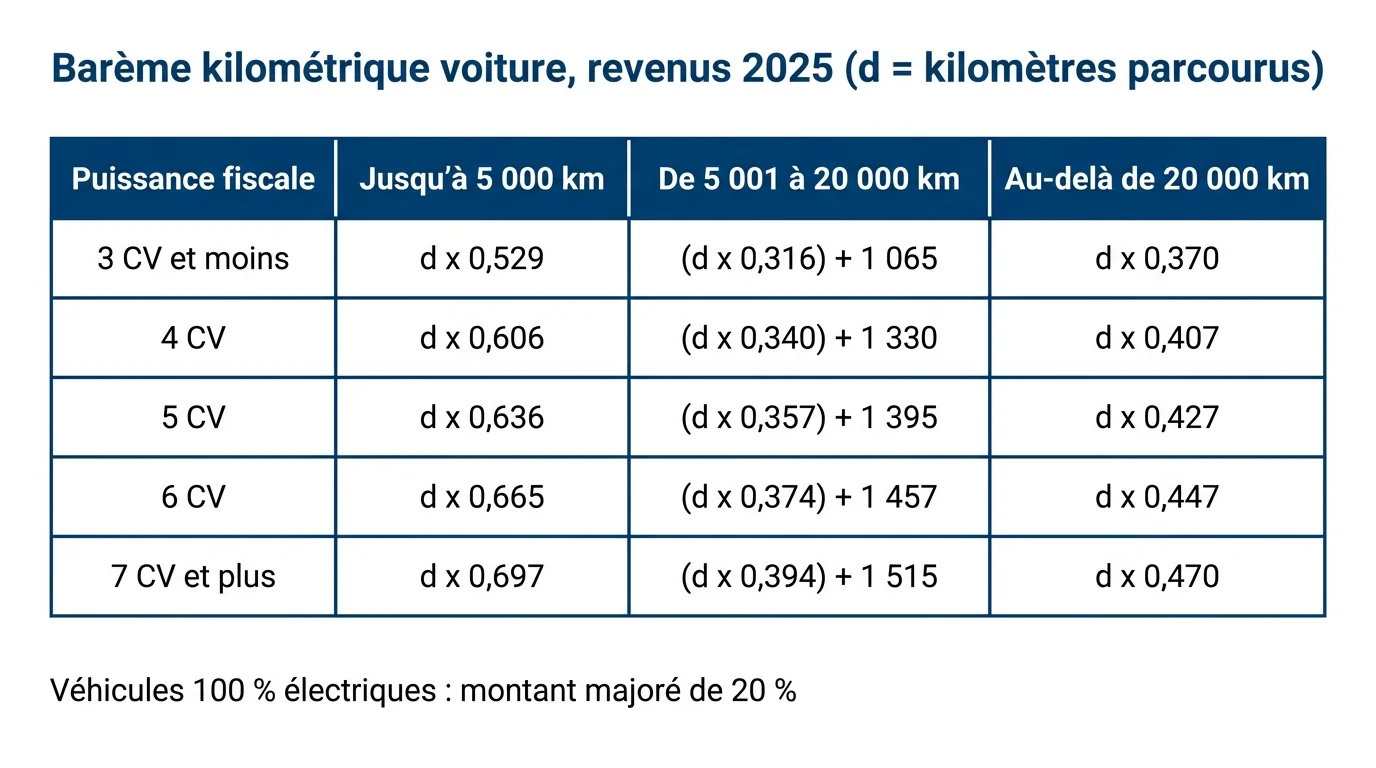
Le barème n’a pas été revalorisé pour la déclaration 2026 : il reprend les coefficients fixés en 2023, reconduits pour la troisième année consécutive. Il couvre l’usure, l’assurance, le carburant, l’entretien et la dépréciation.
Voiture thermique, hybride ou hydrogène
Les trois formules sont séparées par un point-virgule, dans cet ordre : jusqu’à 5 000 km, de 5 001 à 20 000 km, puis au-delà de 20 000 km. La lettre d correspond à la distance annuelle parcourue à titre professionnel.
| Puissance fiscale | Formules par tranche (d = kilomètres) |
|---|---|
| 3 CV et moins | d × 0,529 ; (d × 0,316) + 1 065 ; d × 0,370 |
| 4 CV | d × 0,606 ; (d × 0,340) + 1 330 ; d × 0,407 |
| 5 CV | d × 0,636 ; (d × 0,357) + 1 395 ; d × 0,427 |
| 6 CV | d × 0,665 ; (d × 0,374) + 1 457 ; d × 0,447 |
| 7 CV et plus | d × 0,697 ; (d × 0,394) + 1 515 ; d × 0,470 |
Vous pouvez recouper ces valeurs avec le simulateur officiel de frais kilométriques. La distance domicile-travail retenue s’arrête à 40 km aller simple, sauf circonstances particulières que vous devez alors justifier.
Motos de plus de 50 cm3 et cyclomoteurs
Les deux-roues ont leur propre barème, avec des tranches plus courtes : jusqu’à 3 000 km, de 3 001 à 6 000 km, puis au-delà. Les motos de plus de 50 cm3 se classent par puissance fiscale, les cyclomoteurs de moins de 50 cm3 ont une ligne unique.
| Deux-roues | Formules par tranche (d = kilomètres) |
|---|---|
| Moto de 1 ou 2 CV | d × 0,395 ; (d × 0,099) + 891 ; d × 0,248 |
| Moto de 3 à 5 CV | d × 0,468 ; (d × 0,082) + 1 158 ; d × 0,275 |
| Moto de plus de 5 CV | d × 0,606 ; (d × 0,079) + 1 583 ; d × 0,343 |
| Cyclomoteur de moins de 50 cm3 | d × 0,315 ; (d × 0,079) + 711 ; d × 0,198 |
Une moto de 3 CV utilisée sur 4 000 km professionnels donne ainsi 1 486 €. Le simulateur placé en haut de page ne traite que la voiture : pour un deux-roues, appliquez directement la formule de votre ligne.
La majoration de 20 % pour les véhicules électriques
Un véhicule 100 % électrique vous donne droit à une majoration de 20 % sur le montant obtenu, deux-roues compris. Pour 5 CV et 17 600 km annuels, le thermique donne 7 678 € et l’électrique 9 214 €. Ni les hybrides ni l’hydrogène n’y ont droit.
Leasing, LOA et véhicule de location
Un véhicule pris en location, en LOA ou en crédit-bail vous ouvre le barème kilométrique. Les loyers ne se déduisent alors pas en plus, puisque le barème tient déjà compte de la dépréciation du véhicule que ces loyers financent.
L’autre voie consiste à laisser le barème de côté et à déduire vos dépenses réelles, loyers compris, au prorata de l’usage professionnel. Trois postes s’ajoutent au barème dans tous les cas : le péage, le stationnement et les intérêts d’emprunt si vous avez acheté le véhicule à crédit. Le détail figure dans la doctrine fiscale sur les frais de déplacement des salariés.
Barème fiscal et barème Urssaf ne se valent pas
Certains outils appliquent le barème Urssaf des indemnités kilométriques à un calcul d’impôt. Les deux portent presque le même nom mais l’un plafonne une exonération de cotisations, l’autre fixe une déduction fiscale.
Côté social, le barème fiscal sert seulement de limite aux remboursements que votre employeur peut vous verser sans cotisations, comme le pose le barème des frais professionnels de l’Urssaf. Cette limite ne change rien au montant que vous portez sur votre déclaration de revenus.
Repas et télétravail : les lignes que le barème ne couvre pas
Le barème kilométrique s’arrête au véhicule. Deux autres lignes s’y ajoutent souvent et pèsent plus lourd qu’on ne l’imagine : les repas du midi et les journées travaillées à domicile.
Le forfait repas de 5,45 € par repas
Pour les revenus 2025, la valeur d’un repas pris au foyer est fixée à 5,45 €. Sans cantine ni justificatif, vous déduisez ce montant par jour travaillé hors de chez vous. Avec des tickets conservés, vous déduisez la différence entre le prix payé et ces 5,45 €.
Sur 220 jours, le forfait sans justificatif atteint déjà 1 199 €. Le détail figure sur la page frais de repas de l’administration fiscale, et notre outil pour calculer le nombre de jours entre deux dates retire les week-ends et les jours fériés de votre décompte.
Le forfait télétravail de 2,70 € par jour
Les journées de télétravail ouvrent droit à un forfait de 2,70 € par jour, plafonné à 59,40 € par mois et 626,40 € par an. Vous pouvez aussi déduire vos dépenses réelles si elles dépassent ce forfait, factures à l’appui.
Un point passe souvent à la trappe : si votre employeur vous verse déjà une allocation exonérée au titre du télétravail, cette déduction ne se cumule pas avec elle. Les modalités sont posées dans les règles de déduction du télétravail à domicile.
Le tableau ci-dessous résume ce qui sépare vraiment les deux régimes.
| Abattement de 10 % | Frais réels |
|---|---|
| Appliqué automatiquement | À demander en case 1AK |
| Plancher de 509 € | Aucun plancher |
| Plafond de 14 555 € | Aucun plafond |
| Aucun justificatif à tenir | Justificatifs conservés trois ans |
| Remboursements employeur ignorés | Remboursements employeur réintégrés |
Les autres frais que vous pouvez ajouter au total
Les frais réels ne s’arrêtent pas aux trajets, aux repas et au télétravail. D’autres postes entrent dans la même case, à condition de servir votre activité salariée et de rester justifiables.
- Les frais de double résidence, quand votre emploi vous éloigne du domicile de votre conjoint ou partenaire de Pacs, hors convenance personnelle.
- Les frais de formation engagés pour votre métier.
- Les vêtements spéciaux liés à votre emploi, du bleu de travail à la tenue de sécurité.
- Les locaux et équipements professionnels, matériel informatique compris.
- Les intérêts d’un emprunt souscrit pour acheter votre véhicule, au prorata de son usage professionnel.
- Les frais de covoiturage restés à votre charge une fois le partage effectué.
Comment déclarer vos frais réels ?
La déclaration tient en trois gestes, et la première erreur se produit toujours au même endroit.
Les cases 1AK à 1DK, sans rien soustraire
Vous portez le total de vos frais en case 1AK pour le déclarant 1, 1BK pour le déclarant 2, puis 1CK et 1DK pour les personnes rattachées. Ne touchez surtout pas aux cases 1AJ à 1DJ, qui contiennent votre salaire pré-rempli.
Le détail se saisit ensuite dans la rubrique Informations, en bas de la déclaration en ligne : nature des frais, véhicule, puissance fiscale, distance et nombre de jours retenus.
Des justificatifs à conserver, pas à joindre
Aucune pièce ne part avec votre déclaration : vous gardez simplement de quoi répondre si l’administration vous interroge plus tard. Les éléments à mettre de côté sont les suivants.
- La carte grise du véhicule, qui atteste de la puissance fiscale et de la motorisation.
- Un justificatif de domicile et l’adresse de votre lieu de travail, pour la distance retenue.
- Le relevé de vos jours travaillés, congés et absences déduits.
- Les notes de restaurant si vous déclarez plus que le forfait de 5,45 €.
- La note expliquant votre éloignement si vous dépassez 40 km aller simple.
Un simple tableur suffit pour tenir ce suivi. Si vous devez reconstituer vos journées de présence, notre compteur d’heures de travail hebdomadaire vous donne une base propre.
Montants vérifiés le 16 octobre 2026 sur service-public.gouv.fr (fiche F1989, vérifiée le 15 avril 2026) et sur impots.gouv.fr, pour l'imposition des revenus 2025.
Questions fréquentes
Faut-il des justificatifs pour utiliser le barème kilométrique ?
Le barème vous dispense de justifier le coût du véhicule, pas son usage : vous devez pouvoir établir la distance, le nombre de trajets et la puissance fiscale portée sur la carte grise.
Puis-je utiliser le barème pour un véhicule qui ne m’appartient pas ?
Le barème vise d’abord le véhicule dont vous, votre conjoint ou une personne de votre foyer fiscal êtes propriétaire. Un véhicule prêté gratuitement par un tiers y donne aussi droit, à condition d’établir que vous supportez vous-même la part des frais couverts par le barème pour vos trajets professionnels.
Le trajet aller-retour compte-t-il en entier ?
Oui, sur la base d’un aller-retour par jour travaillé. Un second aller-retour quotidien est admis si vous le justifiez, par exemple faute de pouvoir vous restaurer près du travail ou parce qu’une personne à votre domicile réclame votre présence. La distance retenue s’arrête à 40 km aller simple, au-delà desquels vous devez justifier votre éloignement.
Les frais réels servent-ils à quelque chose si je ne suis pas imposable ?
Votre gain est nul : la déduction retire une somme d’un revenu qui ne déclenche déjà aucun impôt, et le simulateur affiche alors deux impôts identiques. Elle abaisse en revanche votre revenu fiscal de référence, qui sert de base à plusieurs aides et exonérations.
Que se passe-t-il si mes frais réels sont inférieurs à l’abattement ?
Le montant porté en case 1AK est retenu tel quel, même s’il vous désavantage. Faites tourner le simulateur avant de valider ; le service de correction en ligne rouvre à l’automne.
Les frais de garde d’enfants entrent-ils dans les frais réels ?
Non, ils restent personnels et relèvent d’un crédit d’impôt distinct. Les frais réels ne retiennent que les dépenses engagées pour exercer votre activité salariée.
Combien de temps faut-il garder mes justificatifs ?
Comptez trois ans. L’administration peut réclamer vos pièces jusqu’au 31 décembre de la troisième année suivant celle de l’imposition, soit fin 2028 pour les revenus 2025.