Depuis le 1er septembre 2026, toutes les entreprises concernées par la réforme doivent pouvoir recevoir des factures électroniques par une plateforme agréée, et les PME devront aussi les émettre ainsi à partir du 1er septembre 2027. Ce qui freine une PME vient rarement de la technique : c’est un calendrier mal lu, une plateforme choisie sans regarder vos outils, des réflexes PDF gardés trop longtemps ou des fiches clients incomplètes. Voici six erreurs à repérer chez vous, avec pour chacune sa cause, ce qu’elle vous coûte et la correction à mettre en place.
Se tromper de date ou de plateforme
Croire que rien ne change pour vous avant 2027
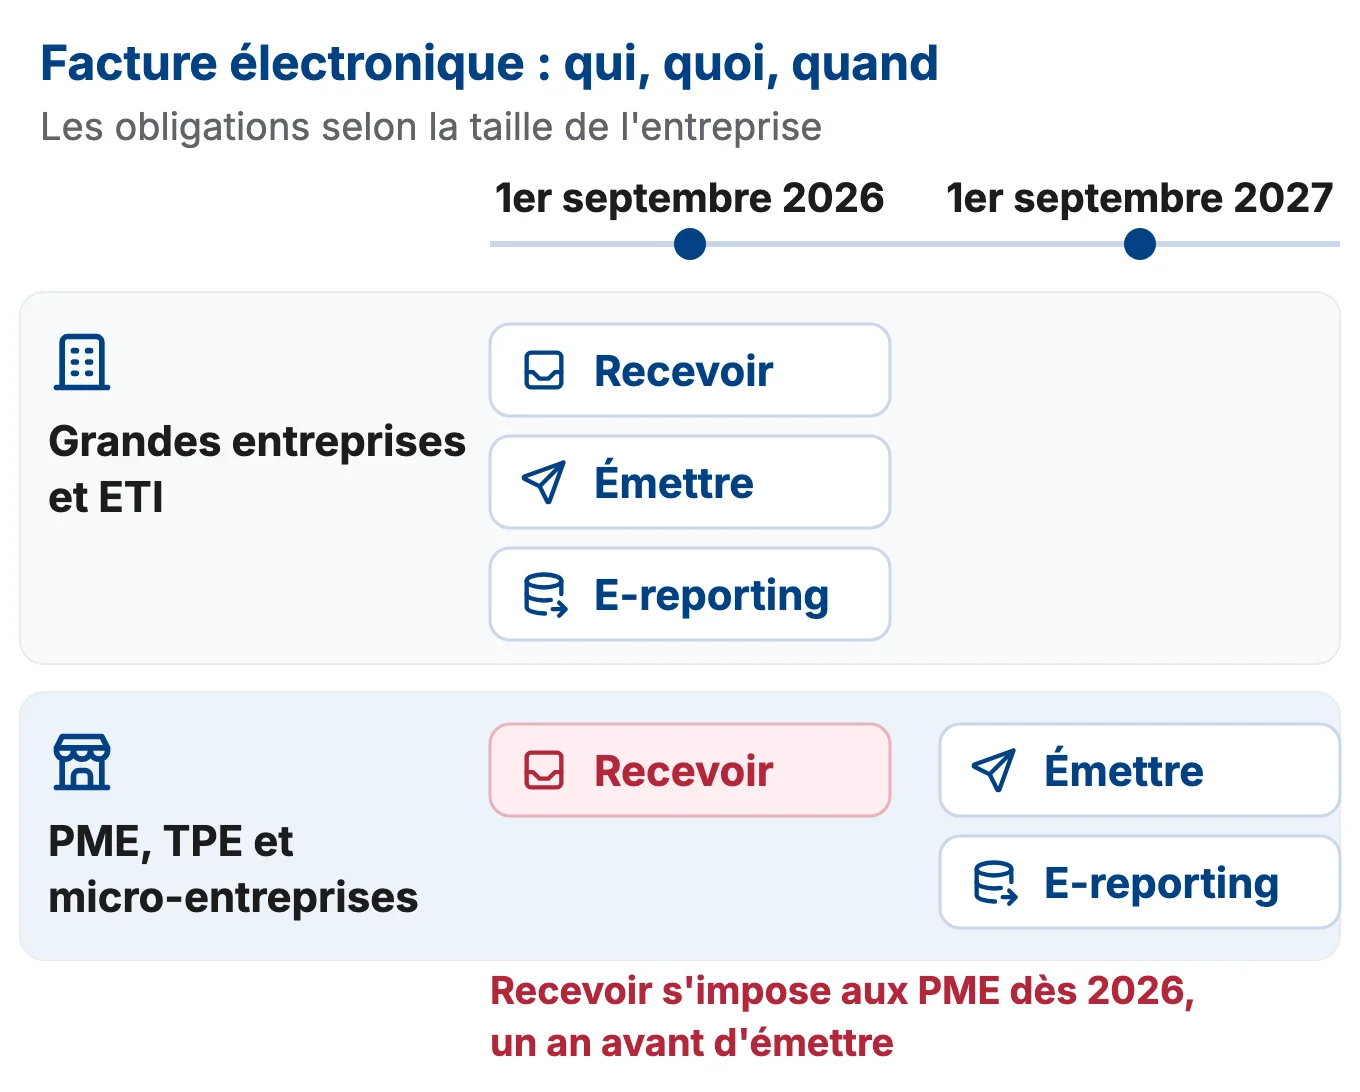
L’erreur vient d’une confusion entre deux obligations. L’émission électronique ne s’impose aux PME, TPE et micro-entreprises qu’au 1er septembre 2027, avec la transmission des données de transaction et de paiement à l’administration (le e-reporting). La réception, elle, est généralisée depuis le 1er septembre 2026 à toutes les entreprises concernées, quelle que soit leur taille.
Vos fournisseurs grandes entreprises et ETI émettent déjà leurs factures par plateforme agréée depuis cette date. Sans plateforme de réception désignée de votre côté, leurs factures passent par des canaux de secours, et votre service comptable gère deux circuits en parallèle.
Désignez votre plateforme de réception sans attendre, directement ou par votre logiciel de gestion, votre expert-comptable ou votre banque, et gardez la trace des démarches engagées. La DGFiP demande de pouvoir le montrer.
Depuis le 1er septembre 2026, une PME qui n'a encore aucune facture à émettre par plateforme doit déjà savoir en recevoir.
Choisir une plateforme agréée sans regarder vos outils

La plateforme se choisit souvent vite, sur un tarif ou une démonstration, sans vérifier comment elle se branche sur votre logiciel comptable ou de gestion. Les factures arrivent bien, mais personne ne les intègre automatiquement.
Votre équipe les ressaisit ou les imprime pour les faire valider, et le temps gagné repart dans la double saisie.
Avant de signer, demandez comment une facture reçue rejoint votre circuit de validation puis votre comptabilité. Certaines solutions de dématérialisation des factures associent la plateforme agréée à un opérateur de dématérialisation pour organiser aussi vos autres documents, quand une plateforme seule couvre la conformité des factures. Posez au minimum ces trois questions :
- le raccordement avec votre logiciel comptable existe-t-il déjà, ou faudra-t-il importer les factures à la main ?
- qui valide une facture reçue, et où ce circuit de validation se règle-t-il ?
- où les factures sont-elles conservées, sachant que les pièces comptables se gardent 10 ans (article L123-22 du Code de commerce) ?
Garder les réflexes du papier et du PDF
Prendre un PDF envoyé par mail pour une facture électronique
Un PDF joint à un mail ressemble à une facture numérique, et beaucoup d’équipes le classent comme déjà dématérialisé. Au sens de la réforme, une facture électronique est un fichier transmis par une plateforme agréée dans l’un des trois formats prévus : Factur-X (des données structurées accompagnées d’un PDF lisible), UBL ou CII. Un PDF seul n’en fait pas partie.
Pour un fournisseur déjà soumis à l’obligation d’émission, l’envoi par mail ne remplit pas cette obligation. Ce n’est pas pour autant une raison de bloquer le paiement : la DGFiP précise qu’une facture reçue par mail, PDF ou papier ne doit pas être écartée pour ce seul motif si elle correspond à une opération réelle, et qu’elle ne vous prive pas automatiquement de la déduction de TVA.
Traitez et payez la facture, puis demandez au fournisseur concerné de la transmettre par le circuit électronique. Cette demande reste facultative au démarrage de la réforme, mais elle remet le flux dans le bon circuit.
Laisser la même facture entrer par deux canaux

Pendant la transition, un fournisseur prudent envoie sa facture par la plateforme et en copie par mail. La même pièce arrive alors deux fois, dans deux boîtes différentes, parfois traitées par deux personnes.
Une même facture ne doit donner lieu ni à un double paiement, ni à une double comptabilisation, ni à une double déduction de TVA.
Avant de valider, comparez les éléments qui identifient la facture, comme le recommande l’administration :
- le numéro de facture et sa date ;
- le fournisseur et le client ;
- les montants hors taxe, de TVA et toutes taxes comprises ;
- le statut du flux électronique, s’il existe.
S’ils concordent, désignez une facture de référence, poursuivez le circuit sur elle seule et marquez les autres exemplaires comme copies. Tant qu’une partie des factures arrive par mail, cette boîte reste aussi l’endroit où arrivent les fausses factures et les demandes de changement de RIB : apprenez à votre équipe à repérer les mails de phishing avant de modifier les coordonnées bancaires d’un fournisseur.
Négliger vos données et le suivi des factures
Garder des fiches clients incomplètes
Les fichiers clients d’une PME se sont souvent remplis au fil des années, sans SIREN ni établissement précis. Or les factures électroniques sont acheminées grâce à un annuaire qui s’appuie notamment sur le SIREN et le SIRET du destinataire.
Quatre nouvelles mentions s’ajoutent aussi aux factures, d’abord pour les grandes entreprises et les ETI, puis pour les PME à partir du 1er septembre 2027 :
- le numéro SIREN du client, lorsqu’il s’agit d’une entreprise ;
- l’adresse de livraison des biens, si elle diffère de l’adresse du client ;
- la nature des opérations : livraisons de biens, prestations de services ou les deux ;
- la mention « Option pour le paiement de la taxe d’après les débits », si vous avez choisi cette option.
Avec une fiche sans SIREN ou un mauvais établissement, la facture part vers la mauvaise plateforme ou se fait rejeter. Profitez des mois qui restent avant votre échéance d’émission pour compléter chaque fiche : SIREN, SIRET de l’établissement facturé, adresse de livraison distincte et nature habituelle de vos opérations.
Confondre le rejet et le refus d’une facture
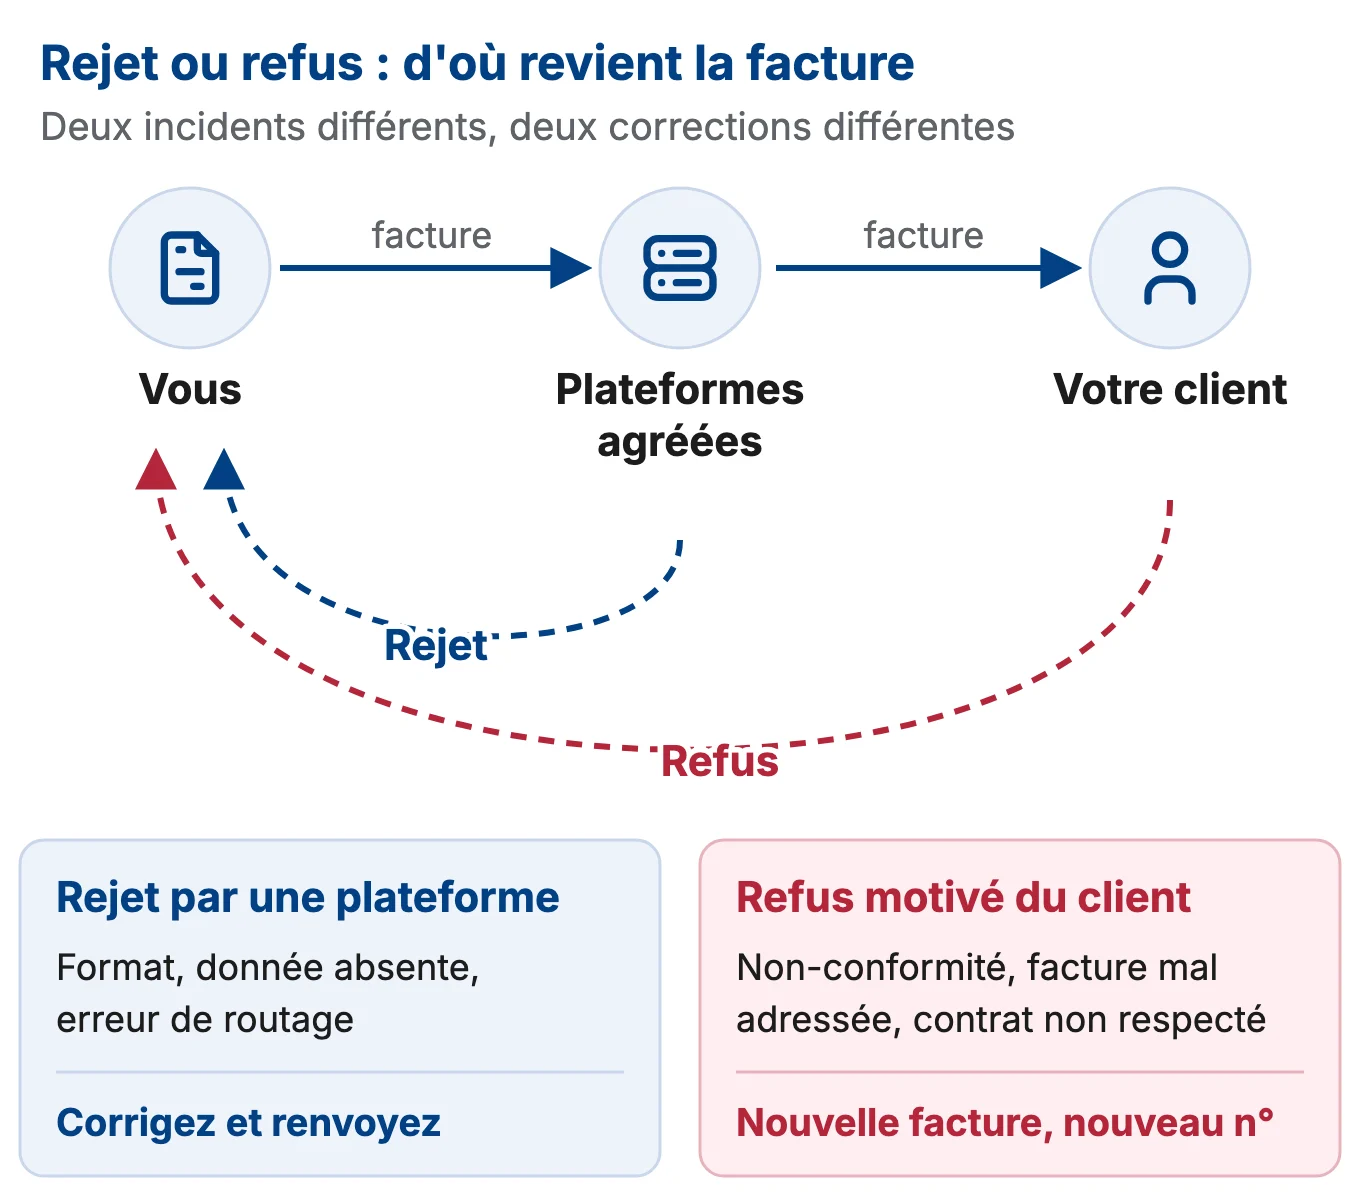
Les deux mots se ressemblent, mais ils ne désignent pas le même incident. Un rejet vient d’une plateforme : erreur de format, donnée obligatoire absente ou incohérente, mauvaise identification d’une partie, problème de routage. Vous corrigez alors la facture et la transmettez à nouveau.
Un refus vient de l’acheteur. C’est un statut du cycle de vie de la facture, obligatoirement motivé et limité à des motifs précis : non-conformité réglementaire, facture mal adressée ou conditions contractuelles non respectées. Il ne sert pas à trancher un simple litige commercial.
Traiter un refus comme un rejet, en renvoyant la même facture avec le même numéro, crée une nouvelle anomalie : après un refus fondé, la facture émise à nouveau porte un nouveau numéro. Notez chaque rejet et chaque refus avec sa cause et la correction apportée.
Cette trace vous protège. Pendant la phase de démarrage, l’administration indique qu’elle n’appliquera pas de sanctions aux entreprises engagées dans une trajectoire sérieuse de mise en conformité, et qu’elle les distinguera des entreprises qui restent durablement hors du dispositif.
La tolérance du démarrage n'est ni un report ni une suspension de l'obligation : elle ne vaut que pour une entreprise qui documente ses difficultés et ses corrections.