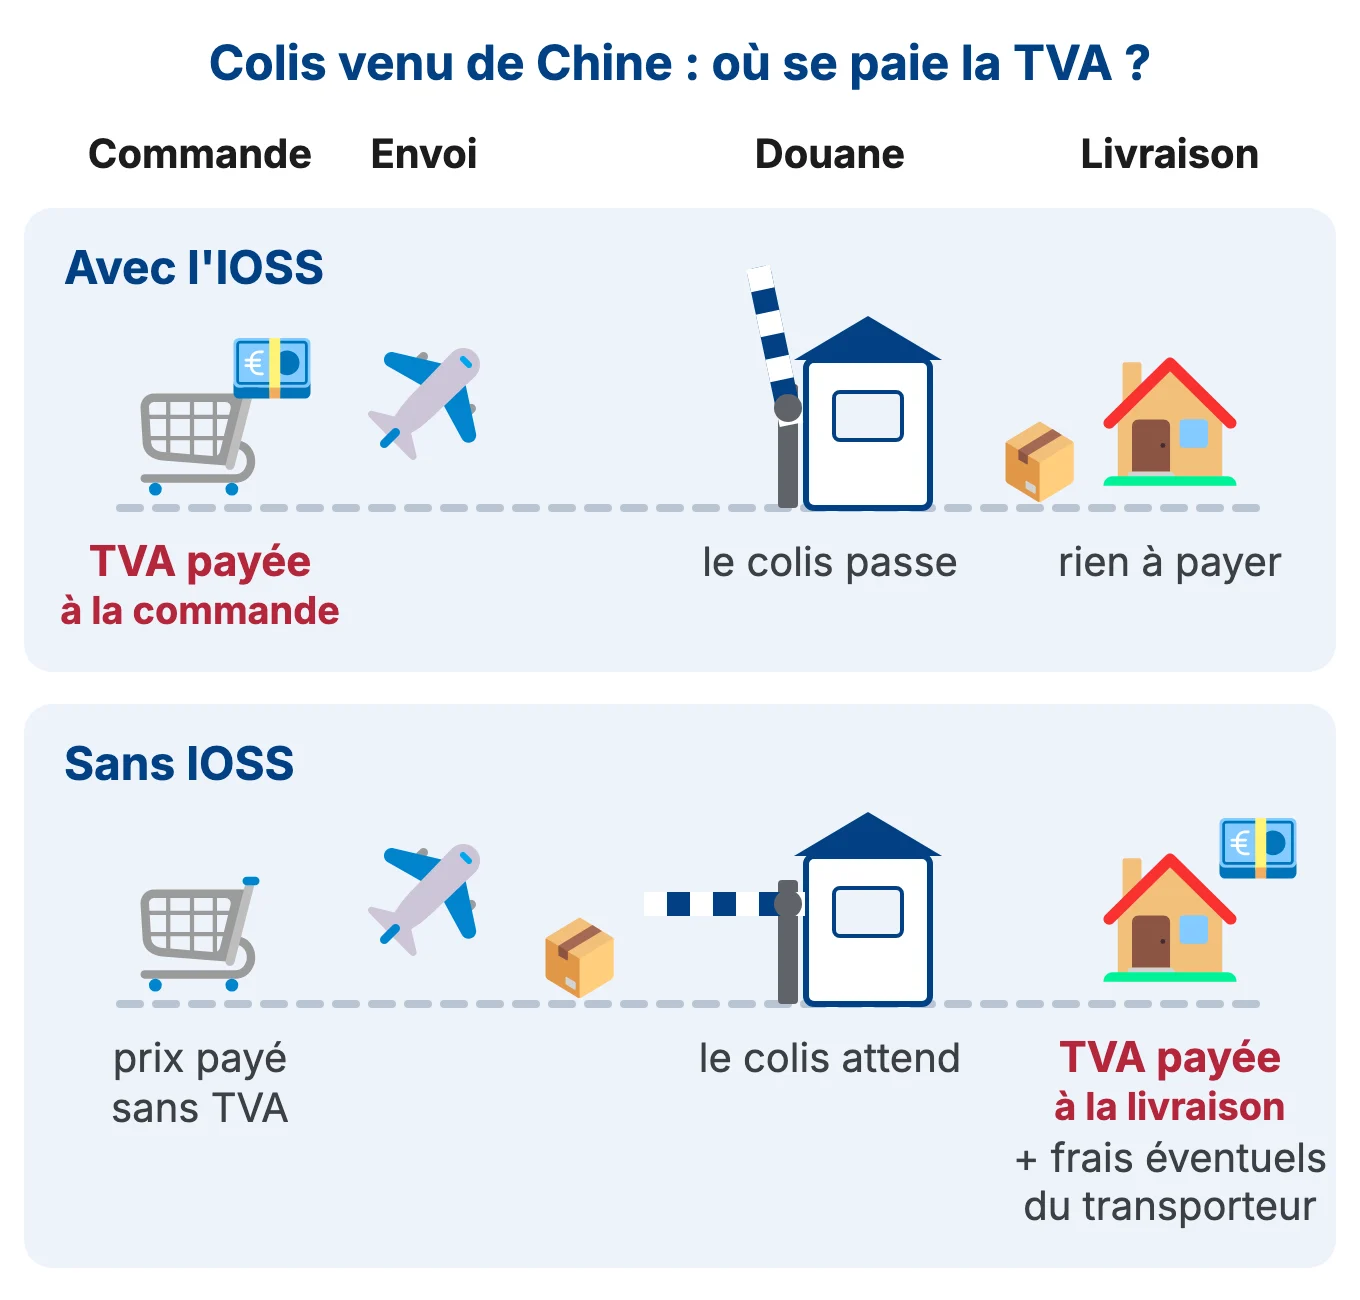
Quand votre fournisseur chinois expédie directement chez vos clients européens, c’est vous le vendeur, et la TVA due est celle du pays de livraison. Avec l’IOSS, vous la facturez à la commande et le colis de 150 € ou moins passe la douane sans rien coûter de plus au client ; sans IOSS, c’est lui qui la paie à la livraison, avec le cas échéant des frais du transporteur. Depuis le 1er juillet 2026, ces petits colis supportent aussi un droit de douane de 3 € par article.
Qui est le vendeur aux yeux de l’administration ?
En dropshipping, vous ne touchez jamais la marchandise : votre fournisseur l’emballe et l’envoie lui-même. Pour le fisc, rien ne change. La directive TVA parle de vente à distance de biens importés dès qu’un bien part d’un pays tiers vers un particulier de l’Union, expédié par le vendeur ou pour son compte, même quand celui-ci n’intervient qu’indirectement dans le transport.
C’est donc vous qui vendez, et vous qui répondez de la TVA. Elle se calcule au taux du pays où vit votre client : un acheteur à Liège paie la TVA belge, un acheteur à Lyon la TVA française.
Comment fonctionne le guichet IOSS ?
L’IOSS (Import One Stop Shop, guichet unique pour l’importation) est un régime facultatif réservé aux colis dont la valeur intrinsèque ne dépasse pas 150 €, soit le prix des marchandises sans le transport ni l’assurance facturés à part. Les produits soumis à accises en sont exclus. Une entreprise établie en France peut s’y inscrire seule, alors qu’un vendeur installé en Chine doit passer par un intermédiaire établi dans l’UE.
Au paiement de la commande, vous facturez la TVA du pays de destination. Vous transmettez ensuite votre numéro IOSS au transporteur qui déclare le colis, pour que la douane ne réclame pas la TVA une seconde fois. Chaque mois, vous déclarez et payez la TVA collectée, pays par pays, avant la fin du mois suivant, y compris par une déclaration à zéro si vous n’avez rien vendu, rappelle le guide de la Commission européenne.
Que se passe-t-il sans IOSS ?
Sans IOSS, vous encaissez le prix sans TVA européenne et la taxe est perçue à l’importation. L’opérateur postal ou le service express qui déclare le colis la réclame à votre client, qui ne reçoit son colis qu’après avoir payé.
Une commande de 45 € livrée en Belgique, avec et sans IOSS
Prenez une commande de 45 € d’un client belge, pour un seul article. Le taux normal de TVA belge est de 21 %, d’après le portail L’Europe est à vous de la Commission européenne. S’y ajoutent le droit de douane temporaire de 3 € et les frais de traitement de 2 € par article annoncés par la Commission à partir du 1er novembre 2026.
| Avec l’IOSS | Sans IOSS |
|---|---|
| Au paiement : 45 € TTC, soit 37,19 € HT (45 ÷ 1,21) et 7,81 € de TVA belge. | Au paiement : 45 €, sans TVA belge. |
| En douane : TVA déjà réglée ; le droit de 3 € et les frais de 2 € sont dus par le déclarant, sans TVA à l’importation. | En douane, pour un colis déclaré à 45 € : le droit de 3 € et les frais de 2 € sont dus par l’opérateur qui déclare le colis, et la TVA se calcule sur 45 + 3 + 2 = 50 €, soit 10,50 €. |
| À la livraison : rien à payer. | À la livraison : 10,50 € de TVA, plus les frais de dédouanement éventuels du transporteur. |
| Total pour le client : 45 €. | Total pour le client : 55,50 €, hors frais du transporteur. |
Avec l’IOSS, si les 3 € et les 2 € restent à votre charge, il vous reste 32,19 € sur les 37,19 € HT, avant le prix d’achat et le port. Selon la note de la Commission du 6 octobre 2026, ces deux montants n’entrent dans la base de la TVA que si vous les facturez au client lors de la vente ; sans IOSS, ils y entrent toujours.
Même colis de 45 € livré en Belgique : 45 € tout compris avec l'IOSS ; sans IOSS, 45 € à la commande puis 10,50 € de TVA à payer avant de récupérer le colis.
Le client qui refuse de payer à la porte

Votre client a déjà payé 45 € et on lui en demande encore une dizaine. Les notes explicatives de la Commission européenne le reconnaissent : habitués à des prix TTC, les acheteurs peuvent refuser le colis quand des frais s’ajoutent à l’importation.
La bonne formule dépend de vos prix, de vos pays de livraison et de votre volume. Refaites ce calcul sur vos vraies fiches produit avec un expert-comptable spécialisé en dropshipping, qui peut aussi vous aider à vous inscrire à l’IOSS et établir vos déclarations de TVA.
Au-delà de 150 €, qui paie les droits de douane ?

Au-dessus de 150 € de valeur intrinsèque, l’IOSS ne s’applique plus : TVA et droits de douane se paient à l’importation, selon la procédure normale, et les droits dépendent du code de nomenclature combinée du produit. Si vous dédouanez vous-même ou par un mandataire, il vous faut un numéro EORI, obligatoire pour toute entreprise qui importe dans l’Union et à demander aux douanes de votre pays d’établissement.
Sous 150 €, l’exonération de droits n’existe plus depuis le 1er juillet 2026 : un droit forfaitaire de 3 € s’applique par article, quel que soit le régime de TVA, IOSS compris. Un article regroupe les produits d’un même code tarifaire : cinq tee-shirts identiques comptent pour un article, un tee-shirt et une montre pour deux, soit 6 €. Ce droit doit s’appliquer jusqu’au 1er juillet 2028, date à laquelle les droits normaux prendront le relais.
Le droit est dû par le déclarant du colis (vous ou votre représentant avec l’IOSS, sinon l’opérateur qui déclare le colis), et la Commission précise que ce n’est pas une taxe sur le consommateur. Les frais de traitement de 2 € par article, dus eux aussi par le déclarant, visent toutes les ventes à distance, y compris au-dessus de 150 €. Vérifiez les règles en vigueur auprès de la Commission européenne ou des douanes avant de fixer vos prix.
Le cabinet Excilio, inscrit à l’Ordre des experts-comptables de Paris, fait aussi le point sur les droits de douane et l’IOSS en dropshipping depuis la Chine, sous l’angle de la structuration fiscale.
Vendre via une marketplace change-t-il les règles ?
Oui, pour les colis de 150 € ou moins. Quand une place de marché facilite la vente d’un bien expédié depuis un pays tiers, la directive TVA en fait le fournisseur présumé : c’est elle qui facture et collecte la TVA, que vous soyez établi dans l’Union ou non. Au-delà de 150 €, elle ne joue plus ce rôle.
La Commission vous demande tout de même de prévenir la plateforme, avant la vente, que l’envoi part d’un pays hors de l’Union, et de garder la preuve de cette expédition dans vos registres de TVA.
Une fois la TVA réglée, le transport reste l’autre poste qui fait varier votre marge, colis par colis : voyez comment optimiser le coût de vos envois.