Imaginez Camille, gérante d’une petite boutique de décoration qui vient de lancer sa boutique en ligne. Tout est prêt : les fiches produits soignées, les photos travaillées sous Lightroom, une campagne sur Instagram qui commence à ramener du trafic. Et pourtant, le taux d’abandon de panier frôle les 70 % et, après enquête, le coupable saute aux yeux : le passage en caisse.
Pourquoi le passage en caisse fait-il fuir les clients ?
Trop d’étapes, un formulaire interminable, une demande de création de compte imposée avant même de voir le montant final. Son histoire n’a rien d’unique. Pour beaucoup de TPE qui se digitalisent, le moment du paiement reste le maillon faible d’une expérience client par ailleurs soignée.
Pour trouver des modèles de parcours de paiement vraiment aboutis, il existe un secteur souvent négligé mais particulièrement instructif : celui des opérateurs de jeux en ligne agréés. Les guides spécialisés qui recensent les meilleurs casinos en ligne pour les joueurs français (couvrant aussi bien les paris sportifs que le poker ou les courses hippiques) accordent une place centrale aux options de paiement, à la compatibilité mobile et aux délais de retrait dans leurs comparatifs.
Ces classements, construits par des testeurs qui examinent chaque service agréé en détail, montrent à quel point la fluidité d’encaissement et la rapidité à récupérer ses fonds sont devenues des critères décisifs. Pour un entrepreneur qui cherche à optimiser son propre tunnel de conversion, observer comment ces acteurs structurent leurs flux financiers apporte beaucoup d’enseignements concrets.
Comment supprimer les frictions à l’encaissement ?

Ce qui frappe d’abord, c’est l’obsession de la simplicité. Là où le site de Camille réclamait six champs et une validation par e-mail, les parcours les plus performants réduisent chaque action au strict nécessaire.
Montant affiché clairement, choix du moyen de paiement en un coup d’œil, confirmation immédiate. Pas de redirection brutale vers une page tierce austère qui casse la confiance.
Les outils existent déjà pour les commerçants. Des solutions comme Stripe, Lydia Pro ou PayPal Checkout permettent d’intégrer un paiement en quelques clics, avec enregistrement sécurisé de la carte pour les achats suivants.
La logique est la même que celle observée chez les opérateurs sérieux : chaque friction supprimée, c'est une vente sauvée.
Un restaurateur qui propose la commande en ligne via une solution comme Zenchef ou Deliveroo le sait bien : un parcours trop long, et le client file chez le concurrent d’à côté.
Pourquoi un remboursement rapide inspire-t-il confiance ?
Si l’encaissement compte, la vitesse à laquelle l’argent circule dans l’autre sens compte tout autant. Dans l’univers des jeux agréés, la durée de traitement d’un retrait est scrutée à la loupe : un délai réduit inspire confiance, un délai interminable fait fuir.
La transposition au commerce est évidente. Un client qui demande un remboursement et l’obtient en quelques heures gardera une image positive de la marque, même si la commande initiale s’est mal passée.
Pour les TPE, cela signifie choisir des prestataires qui créditent rapidement, communiquer de façon transparente sur les délais, et automatiser ce qui peut l’être. Les notifications par SMS ou par e-mail, qui informent en temps réel de l’avancement d’une transaction, rassurent sans effort. C’est exactement ce mécanisme que l’on retrouve chez Revolut Business ou Qonto, dont les tableaux de bord affichent chaque mouvement à la seconde près.
Comment sécuriser le paiement sans alourdir le parcours ?
Reste la grande équation : comment protéger la transaction sans transformer le passage en caisse en parcours du combattant ? Les opérateurs réglementés ont dû résoudre ce casse-tête en combinant vérification d’identité et fluidité. L’enjeu est double : confirmer que la personne est bien celle qu’elle prétend être, et parfois attester de sa majorité, sans décourager l’utilisateur.
Vérifier l’identité une seule fois avec FranceConnect
Côté entreprise, la France a développé des outils publics qui simplifient énormément cette étape. Recourir à France Identité – FranceConnect permet d’authentifier un utilisateur via un service de confiance reconnu, sans multiplier les formulaires.
Pour Camille, intégrer ce type de connexion sur son espace client professionnel allégerait considérablement le parcours tout en renforçant la sécurité. Le principe est séduisant : l’identité est vérifiée une fois, puis réutilisée partout.
L’authentification forte, devenue la norme
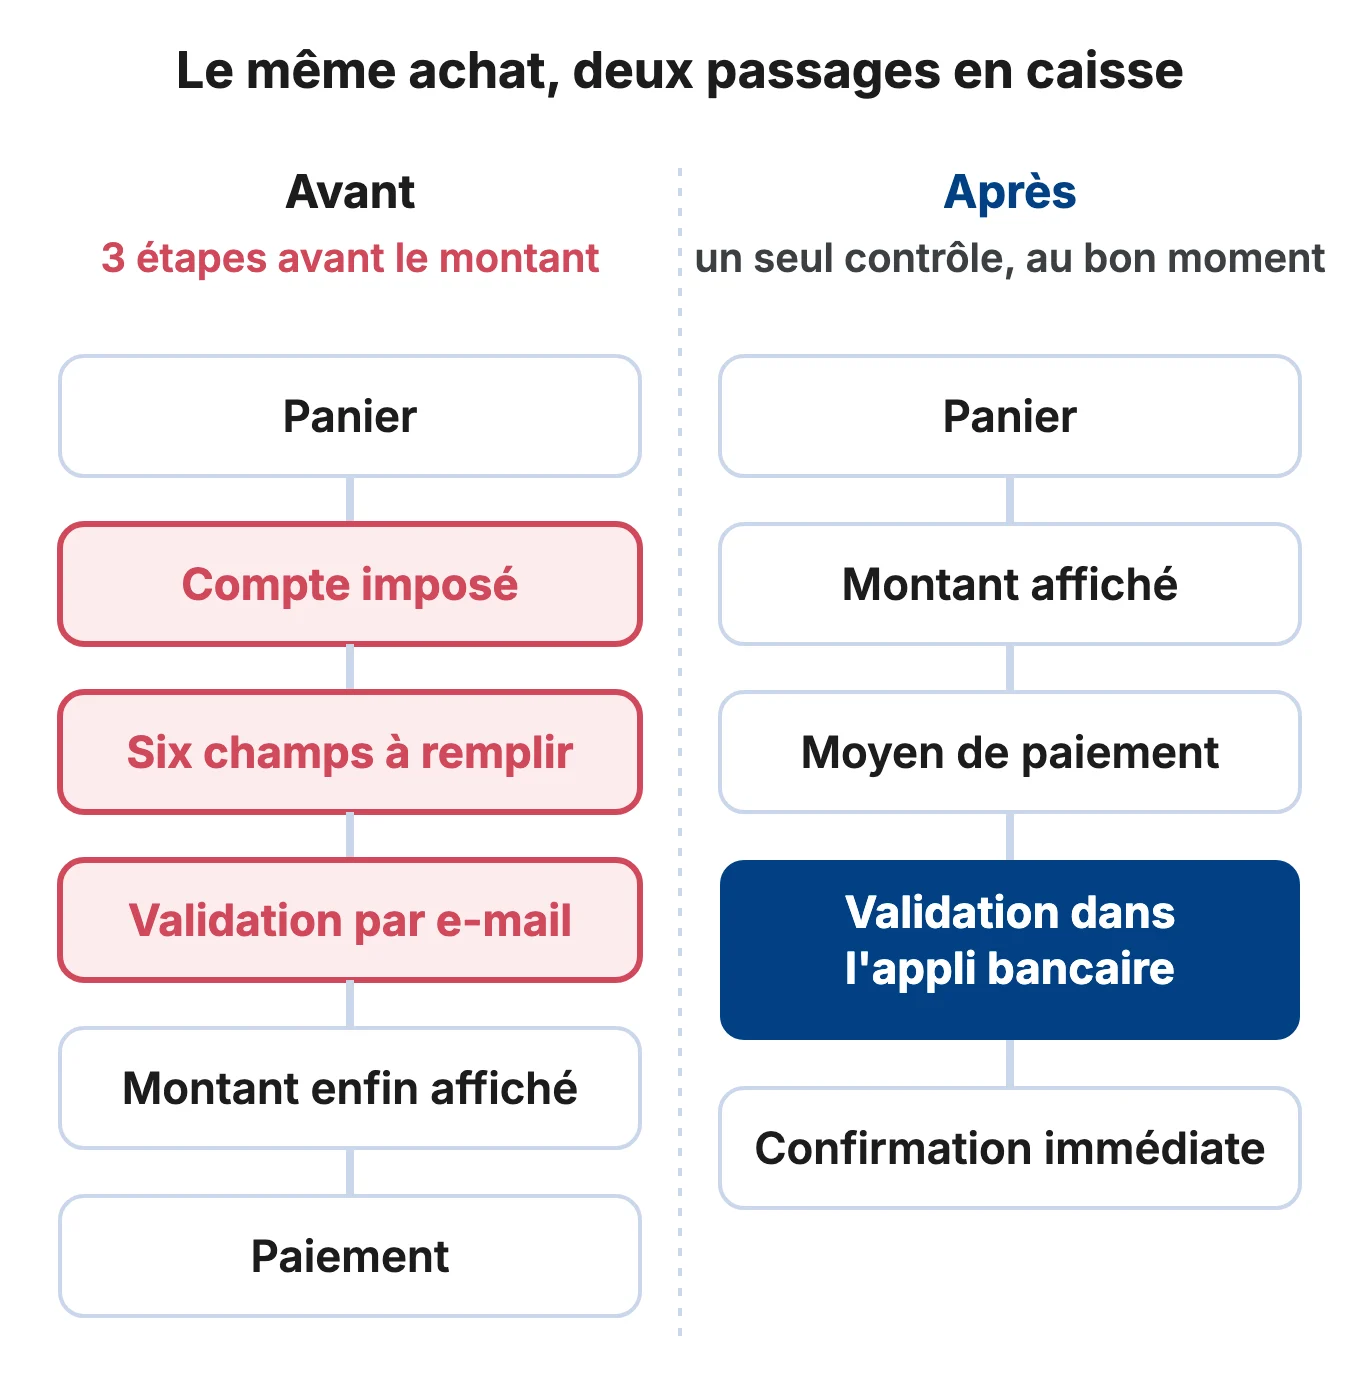
La directive européenne sur les services de paiement (DSP2) a fait de l’authentification forte la règle et généralisé le fameux « 3D Secure » : une validation par l’application bancaire, une empreinte digitale, un code reçu sur mobile. Bien intégrée, cette étape devient quasi invisible. Les meilleurs parcours la déclenchent au bon moment, sans rupture.
Les dispositifs comme l’identité numérique certifiée France Identité ouvrent une voie supplémentaire : une preuve d’identité stockée dans le smartphone, utilisable pour des démarches sensibles. Pour un commerçant qui vend des produits réservés aux adultes (vins, spiritueux, matériel professionnel), s’appuyer sur ce genre d’outil évite le bricolage et professionnalise l’expérience. La sécurité devient alors un argument commercial plutôt qu’une contrainte.
Protéger les utilisateurs sans les épier
Vérifier l’âge ou l’identité pose aussi une question de vie privée que les entreprises ne peuvent plus ignorer. La CNIL a publié des recommandations éclairantes sur la vérification de l’âge en ligne, insistant sur l’équilibre entre protection et respect des données personnelles. Les opérateurs de jeux agréés, soumis à des obligations strictes en la matière, ont développé des approches où la vérification se fait sans aspirer des informations inutiles.
Un modèle dont toute entreprise digitalisée peut s'inspirer : collecter le strict nécessaire, rien de plus.
Chaque donnée conservée devient aussi une donnée à protéger : c’est un volet de la sécurité informatique de votre entreprise.
Ce que Camille a changé dans son tunnel de paiement

Quelques mois plus tard, Camille a revu entièrement son tunnel de paiement :
- formulaire réduit ;
- connexion simplifiée via un service d’identité reconnu ;
- authentification forte discrète ;
- remboursements traités dans la journée.
Résultat : un taux d’abandon divisé par deux et des clients qui reviennent. Son secret n’avait rien de révolutionnaire.
Elle a simplement regardé du côté des secteurs où la fluidité et la sécurité des flux financiers ne sont pas des options, mais des conditions de survie, puis adapté ces bonnes pratiques à son échelle. En matière d’expérience de paiement, les meilleures idées se trouvent parfois là où on ne les attend pas.