Photo de la carte d’identité, selfie en tournant la tête, facture d’électricité de moins de trois mois… Ouvrir un compte sur une néobanque, une application de paiement ou une plateforme en ligne ressemble parfois à un passage en douane, version smartphone. Agaçant ? Souvent. Inutile ? Pas vraiment. L’étape n’a rien d’un caprice, et avec quelques bons réflexes, elle se boucle en dix minutes au lieu de trois jours.
Pourquoi tout le monde vous demande vos papiers
Derrière ce rituel se cache un acronyme : KYC, pour Know Your Customer. Banques, établissements de paiement, plateformes crypto et sites de jeux d’argent ont l’obligation de savoir à qui ils ont affaire. Objectif : lutter contre le blanchiment, le financement du terrorisme et l’usurpation d’identité. Un compte ouvert sous un faux nom, c’est une autoroute pour faire transiter de l’argent sale.
Et les fraudeurs ne chôment pas. Le Journal du Net rapportait en septembre que les attaques par deepfake se multiplient lors des contrôles par reconnaissance faciale, au point de représenter une attaque sur cinq contre la biométrie faciale selon un acteur du secteur. D’où ces consignes parfois déroutantes : tourner la tête, sourire, suivre un point à l’écran. Personne ne cherche à vous ridiculiser. Il s’agit de prouver qu’un vrai visage se trouve bien devant la caméra.

Pièce d’identité, selfie, justificatif : ce qu’on attend de vous
La plupart des parcours d’ouverture de compte reposent sur trois briques.
La photo de la pièce d’identité. Carte nationale d’identité, passeport ou titre de séjour, en cours de validité, souvent recto et verso. Le logiciel lit la bande en bas du document, contrôle les éléments de sécurité et extrait votre photo.
Un reflet sur l'hologramme ou un coin coupé suffit à tout faire échouer.
Le selfie. Il est comparé à la photo du document, et un contrôle dit « du vivant » vérifie que l’on n’a pas affaire à une photo imprimée ou à une vidéo rejouée.
Le justificatif de domicile. Facture d’énergie, de box internet ou avis d’imposition, généralement daté de moins de trois mois. C’est souvent la pièce qui coince, parce qu’elle est au nom du conjoint ou du colocataire.
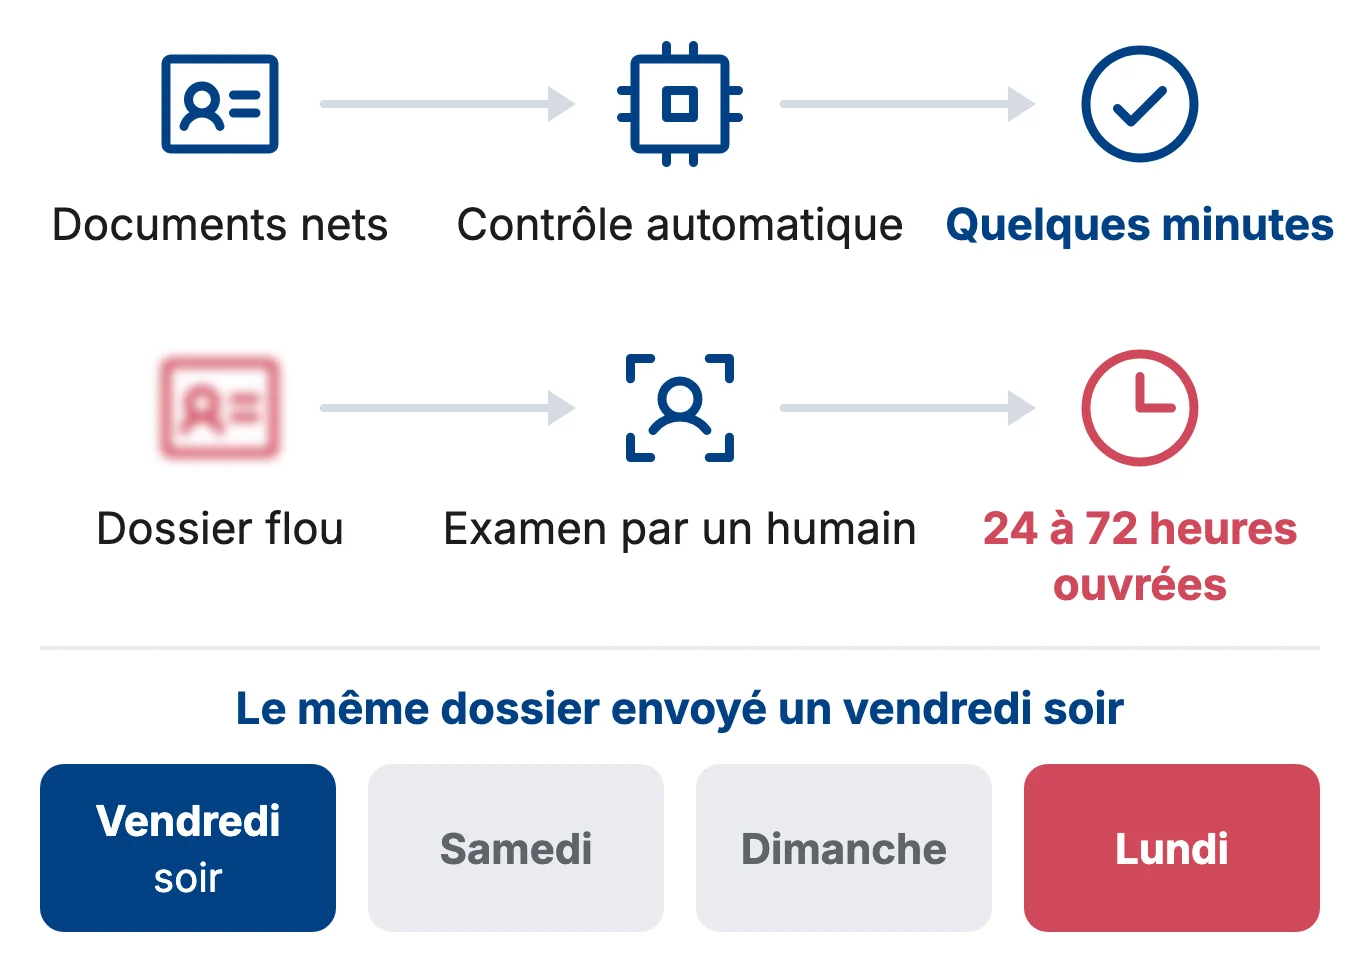
Côté délais, la règle est assez simple. Quand tout est automatisé et que les documents sont nets, la validation tombe en quelques minutes. Dès qu’un humain doit examiner le dossier, comptez plutôt 24 à 72 heures ouvrées. Envoyer un dossier flou un vendredi soir, c’est presque la garantie d’attendre le lundi.
Et une fois ces documents partis, mieux vaut savoir ce qu’ils deviennent : nous expliquions récemment comment les entreprises peuvent sécuriser les copies de carte d’identité dans leurs parcours digitaux.
Comment passer l’étape sans y laisser votre après-midi
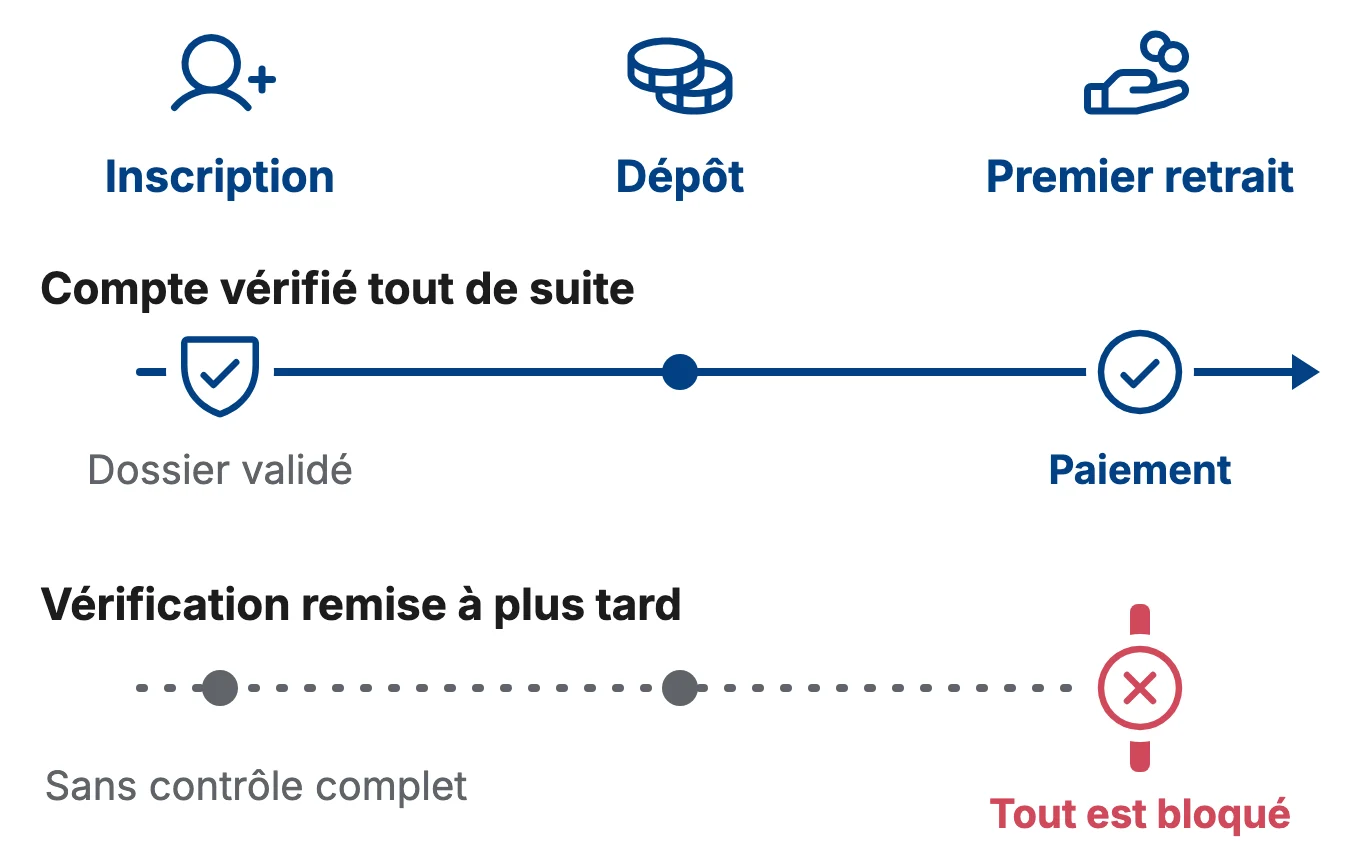
Premier conseil, et de loin le plus rentable : faites vérifier votre compte tout de suite, pas le jour où vous avez besoin de votre argent. Beaucoup de plateformes laissent déposer, acheter ou jouer sans contrôle complet, puis bloquent tout au moment du premier retrait. Le cas est typique dans l’univers du jeu en ligne. Au Canada, par exemple, les joueurs qui comparent les opérateurs de casino en ligne canadien pour obtenir un retrait rapide sur Casino.ca le constatent vite : la vitesse de paiement dépend d’abord d’un dossier déjà validé.
Aucun opérateur sérieux n'effectue de paiement vers un compte non vérifié.
Ensuite, soignez la forme :
- photographiez vos documents en lumière naturelle, sur un fond uni, sans flash ;
- retirez lunettes et casquette pour le selfie ;
- envoyez le PDF original de votre facture plutôt qu’une capture d’écran recadrée ;
- vérifiez que vos nom et adresse sont écrits exactement de la même façon partout. Un nom d’usage d’un côté, un nom de naissance de l’autre, et le rejet est quasi assuré.

Pensez aussi à l’identité numérique de l’État. L’application France Identité permet de générer un justificatif d’identité à usage unique, signé électroniquement par le ministère de l’Intérieur, qui évite d’envoyer une photocopie de votre carte à tout va. Son acceptation dépend encore du bon vouloir du destinataire, mais le dispositif gagne du terrain : depuis le 24 juin, la carte d’identité numérique est acceptée à l’embarquement dans les aéroports français. Les banques et les fintechs pourraient bien suivre.
Dernier réflexe, peut-être le plus important : ne transmettez vos documents que via l’application ou le site officiel du service. Un SMS qui vous presse de « finaliser votre vérification » par un lien inconnu n’a rien d’une procédure KYC. C’est de l’hameçonnage, tout simplement.